FSSC 22000 V7: del requisito a la evidencia, ¿qué deberías revisar antes de una auditoría?
Por Ing. Norkys Hurtado | CAYME CONSULTING®
Una empresa tiene procedimientos aprobados, registros completos y personal capacitado. Todo parece estar preparado para la auditoría. Sin embargo, durante el recorrido por la planta, aparece una diferencia entre lo que dicen los documentos y lo que sucede en la operación.
El registro indica que una línea fue limpiada, inspeccionada y liberada. Al observar el equipo, el auditor encuentra un residuo visible en una superficie de contacto.
¿Qué corresponde hacer? ¿Emitir inmediatamente una no conformidad? ¿Aceptar la explicación del supervisor? ¿Solicitar más registros?
La respuesta requiere comprender el contexto, identificar el criterio aplicable y reunir evidencia suficiente para sustentar una conclusión.
Esta capacidad resulta fundamental al preparar y evaluar un sistema frente a FSSC 22000 versión 7. Conocer los requisitos permite saber qué se espera; desarrollar criterio de auditoría ayuda a
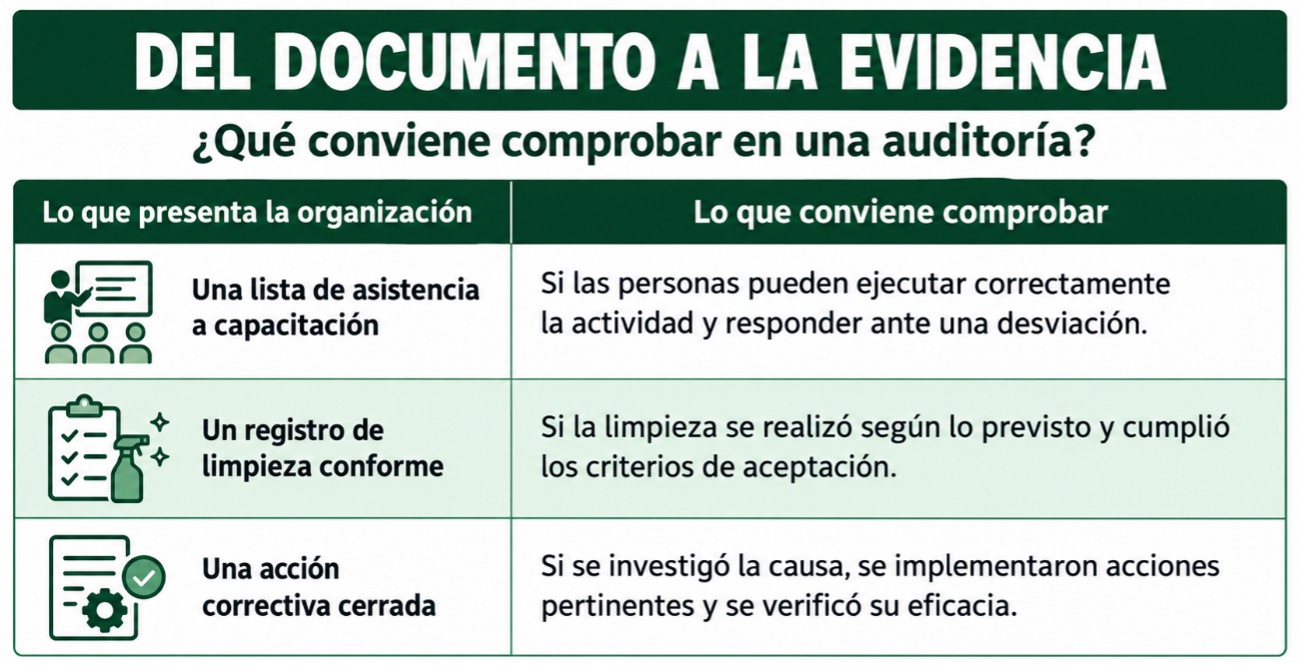
Cada evidencia tiene un alcance. Una firma puede demostrar que alguien registró una aprobación, pero su significado debe analizarse junto con el proceso que la respalda.
En CAYME proponemos trabajar con una pregunta sencilla: ¿qué puedes demostrar con esta evidencia y qué necesitas comprobar todavía?
Tres fuentes para construir una evaluación sustentada
Una investigación de auditoría puede combinar entrevistas, observación y revisión documental. Cada fuente aporta información distinta.
- Entrevistar para comprender
La entrevista permite conocer cómo se realiza el trabajo, quién toma decisiones y qué ocurre cuando algo se desvía de lo esperado.
Una pregunta como «¿cumplen el procedimiento de limpieza?» probablemente produzca una respuesta breve. En cambio, preguntar «¿cómo decides que este equipo está listo para comenzar?» permite explorar criterios, responsabilidades y dificultades.
Después, corresponde solicitar una demostración o revisar un ejemplo identificable.
- Observar para contrastar
El recorrido permite apreciar condiciones que podrían pasar inadvertidas en una revisión documental: un punto de difícil acceso, una identificación confusa o una práctica diferente entre turnos.
La observación necesita contexto. Debe precisarse qué se observó, dónde, cuándo y en qué etapa del proceso.
- Revisar documentos y registros para reconstruir
Los registros ayudan a seguir una secuencia: recepción de un ingrediente, autorización de uso, producción, liberación y despacho.
Su revisión resulta más útil cuando responde a una pregunta concreta. Por ejemplo: ¿el cambio de materia prima fue evaluado antes de utilizarla?
Cuando las fuentes presentan diferencias, aparece una pista que merece investigación.
Un caso práctico: la limpieza está firmada, ¿la línea está lista?
Imagina la siguiente situación, creada con fines educativos:
A las 07:20, antes del arranque, el auditor observa un residuo visible en una junta de un equipo. El registro indica que la línea fue inspeccionada y liberada a las 07:00.
El supervisor explica que el residuo pertenece al producto del día. Sin embargo, la producción aún no ha comenzado.
El procedimiento interno del caso establece que la inspección previa al arranque debe confirmar la ausencia de residuos visibles en esa superficie.
La diferencia entre la explicación y la secuencia temporal requiere aclaración.
¿Qué debería investigar el auditor?
Primero, confirmar la identidad del equipo y del punto observado. Después, comprobar si la superficie está incluida en la inspección y si ocurrió alguna actividad posterior a la liberación que pueda explicar el residuo.
También sería pertinente revisar:
- Quién realizó la limpieza y quién autorizó la liberación.
- Cómo se inspecciona esa junta.
- Qué criterio se utiliza para aceptar o rechazar el resultado.
- Qué se hace cuando se encuentra una condición no aceptable.
- Si existen situaciones similares en otras muestras relevantes.
La profundidad de la revisión dependerá del riesgo, de los resultados y del objetivo de auditoría.
¿Cuándo podría sustentarse un hallazgo?
Cuando la evidencia permita relacionar los hechos con un criterio aplicable y demostrar la diferencia.
Si se confirma que el residuo estaba presente al liberar el equipo, que la superficie debía inspeccionarse y que no hubo una actividad posterior que explique la condición, existiría fundamento para evaluar el incumplimiento del criterio interno del caso.
La conclusión sobre el posible producto afectado necesitaría comprobaciones adicionales. Asimismo, la clasificación del hallazgo tendría que seguir las reglas aplicables a la auditoría.
Una observación inicia la investigación. La conclusión debe apoyarse en lo que se logró verificar.
Cómo seguir una pista de auditoría
Una pista conecta una situación con los procesos que deberían controlarla. Puede comenzar en un producto, una orden de producción, un reclamo o un resultado fuera de límite.
Una secuencia de trabajo útil es:
- Seleccionar el punto de partida. Identificar el lote, equipo, cambio o evento que se revisará.
- Precisar el control esperado. Determinar qué criterio corresponde y cómo debería aplicarse.
- Reconstruir la ejecución. Comprobar quién actuó, cuándo y qué evidencia se conserva.
- Contrastar el resultado. Evaluar si el control logró lo previsto.
- Ampliar la muestra cuando sea necesario. Investigar contradicciones o posibles efectos en otros elementos.
- Concluir dentro de lo demostrado. Reconocer el alcance y las limitaciones de la revisión.
Esta secuencia ayuda a mantener el foco. Cada nueva solicitud de información debe contribuir a resolver una pregunta de la investigación.
Tres errores que debilitan una auditoría
Concluir antes de comprender el contexto
Una condición puede parecer incorrecta y requerir una explicación adicional. Antes de emitir una conclusión, deben confirmarse el criterio, el momento del proceso y los hechos relevantes.
Confundir una actividad con su resultado
Capacitar, actualizar un procedimiento o instalar un equipo son actividades. Para evaluar su eficacia es necesario definir qué resultado se esperaba y comprobar si se alcanzó.
Redactar opiniones en lugar de hechos
Expresiones como «falta compromiso» o «los registros están mal» dificultan comprender y verificar la situación.
Una redacción precisa identifica la muestra, describe la evidencia y la relaciona con el criterio incumplido. Esto facilita que la organización investigue y tome decisiones.
¿Por dónde empezar en tu organización?
Una revisión inicial puede organizarse alrededor de cinco preguntas:
- ¿Tenemos confirmado el alcance y los documentos aplicables?
- ¿Conocemos las diferencias que afectan nuestros procesos?
- ¿Hemos contrastado esas diferencias con la operación?
- ¿Las acciones tienen responsables, recursos y resultados esperados?
- ¿Podemos demostrar su implementación y eficacia?
Cuando una respuesta esté pendiente, conviene registrar qué falta comprobar y quién realizará la revisión. Así, el diagnóstico se convierte en un plan de trabajo.
Para los auditores internos, este ejercicio también permite identificar necesidades de desarrollo: interpretación de criterios, entrevistas, muestreo, evaluación de evidencia y redacción de hallazgos.
Sigue practicando: descarga el ebook de CAYME
La preparación frente a FSSC 22000 V7 requiere comprender los documentos aplicables y desarrollar la capacidad de evaluar su implementación.
Para acompañarte, en CAYME CONSULTING® hemos preparado el ebook:
Piensa como auditor: FSSC 22000 V7
Del requisito a la evidencia. De la evidencia a una conclusión sustentada.
En sus 25 páginas encontrarás:
- Tres casos simulados con análisis y ejemplos de hallazgos.
- Quince preguntas de auditoría con pistas para continuar investigando.
- Una matriz inicial para organizar brechas y acciones.
- Un plan orientativo de preparación de 30 días.
- Una autoevaluación para identificar qué puedes demostrar y qué necesitas fortalecer.
Completa el formulario de esta página y recibe el ebook en tu correo. Podrás utilizarlo para practicar, revisar tu sistema y preparar conversaciones de auditoría con mayor claridad.
Si también deseas conocer nuestra Formación de Auditor Líder FSSC 22000 V7, selecciona en el formulario la opción para recibir información del programa.
CAYME CONSULTING® — Calidad y Metrología a tu alcance.
